2026년 희망저축계좌1은 생계·의료급여 수급 가구의 일하는 구성원이 매월 10만 원 이상을 적립하면, 정부가 월 30만 원의 근로소득장려금을 정액 매칭하여 3년 만기 시 총 1,440만 원(본인저축 360만 원 + 정부지원금 1,080만 원 + 이자) 상당의 목돈을 형성할 수 있도록 지원하는 보건복지부 주관 자산형성지원사업입니다.
1. 2026년 희망저축계좌1 핵심 가입 자격 조건
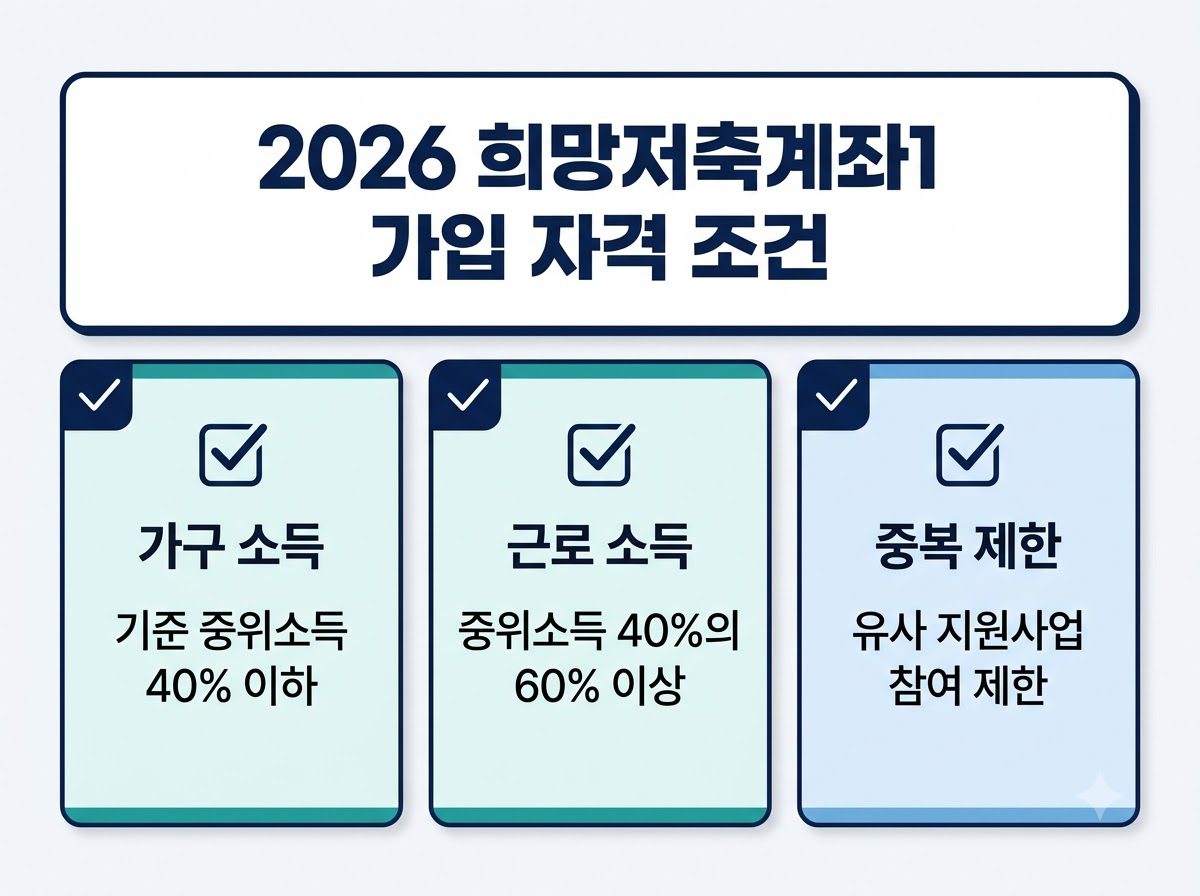
희망저축계좌1에 가입하기 위해서는 다음 세 가지 요건을 동시에 충족해야 합니다. 조건 중 하나라도 미달할 경우 신청 대상에서 제외되므로 세부 기준을 정확히 확인하는 것이 중요합니다.
① 가구 소득인정액 기준
신청 당시 가구 전체의 소득인정액이 기준 중위소득 40% 이하에 해당하는 생계·의료급여 수급 가구여야 합니다.
② 근로·사업소득 최소 기준
가구원 중 실제 근로활동을 하는 사람이 있어야 하며, 가구 전체의 총 근로·사업소득(보장기관 확인 소득 제외)이 기준 중위소득 40%의 60% 이상이어야 합니다.
• 1인 가구: 약 615,417원 이상
• 2인 가구: 약 1,007,830원 이상
※ 가구원 수 및 보건복지부 연도별 중위소득 고시에 따라 세부 금액은 일부 달라질 수 있으므로 관할 주민센터 확인이 필요합니다.
③ 중복 참여 제한 확인
지자체나 정부 예산으로 운영되는 유사 자산형성지원사업(예: 서울시 희망두배 청년통장, 청년내일채움공제 등)에 이미 참여 중이거나 지원금을 수령한 이력이 있는 경우에는 중복 가입이 제한됩니다. 다만, 아동을 대상으로 하는 디딤씨앗통장이나 꿈나래통장 등은 중복 참여가 가능합니다.
2. 정부지원금 매칭 방식 및 만기 수령액 안내
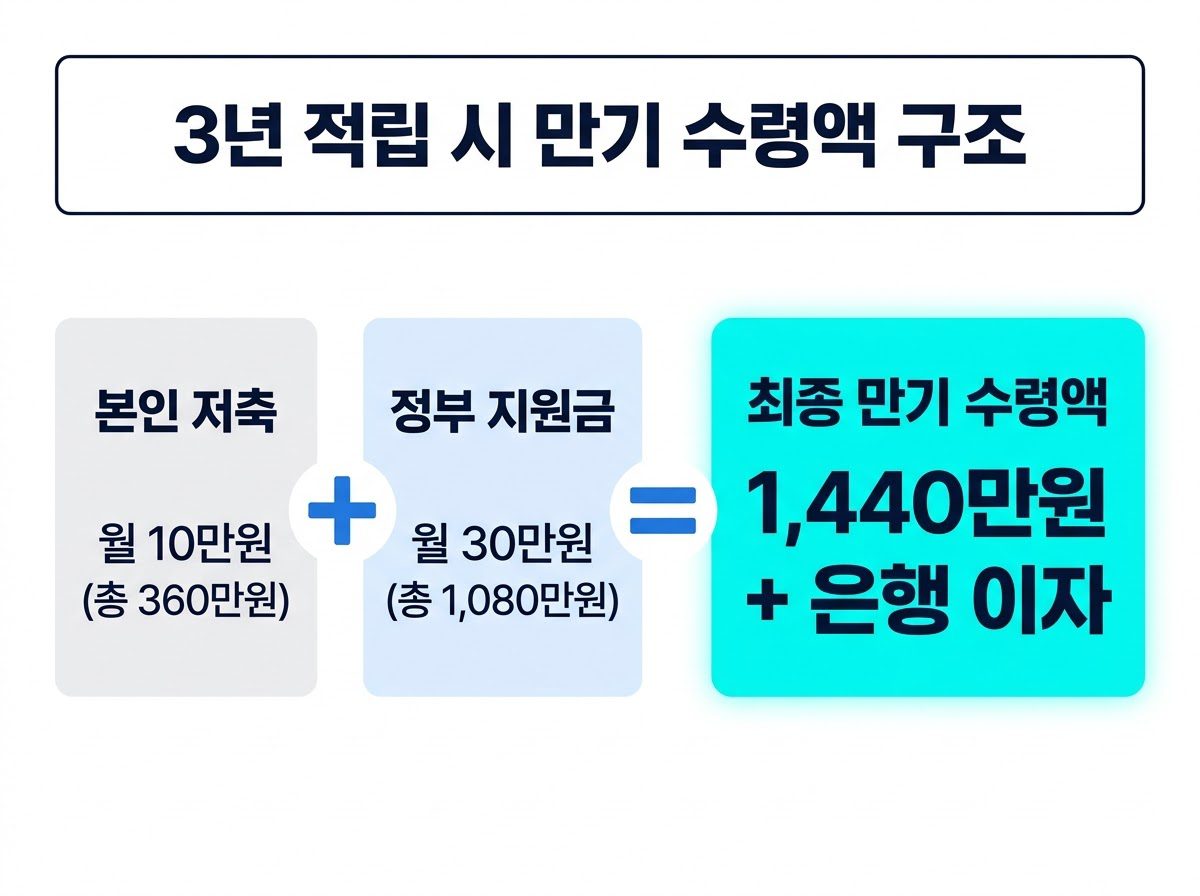
희망저축계좌1은 가입자가 매월 10만 원 이상(월 최대 50만 원까지 납입 가능)을 본인 적립 통장에 납입하면, 정부에서 매월 30만 원의 근로소득장려금을 정액 매칭하여 적립해 줍니다.
| 구분 | 월 납입/지원 금액 | 36개월(3년) 누적 금액 | 비고 |
|---|---|---|---|
| 본인 저축액 | 월 10만 원 (최소) | 360만 원 | 매월 전월 23일~현월 22일 입금 |
| 근로소득장려금 | 월 30만 원 (정액) | 1,080만 원 | 정부 매칭 지원금 |
| 합계 (기본) | 월 40만 원 | 1,440만 원 + 은행 이자 | 탈수급 조건 충족 시 전액 지급 |
추가로 자활근로사업단 성실 참여 여부나 지자체 정책 대상에 따라 탈수급장려금, 내일키움장려금(월 20만 원), 내일키움수익금(최대 월 15만 원) 등 정책대상별 추가지원금이 지급될 수 있습니다.
3. 지원금 전액 수령을 위한 필수 요건 (탈수급)
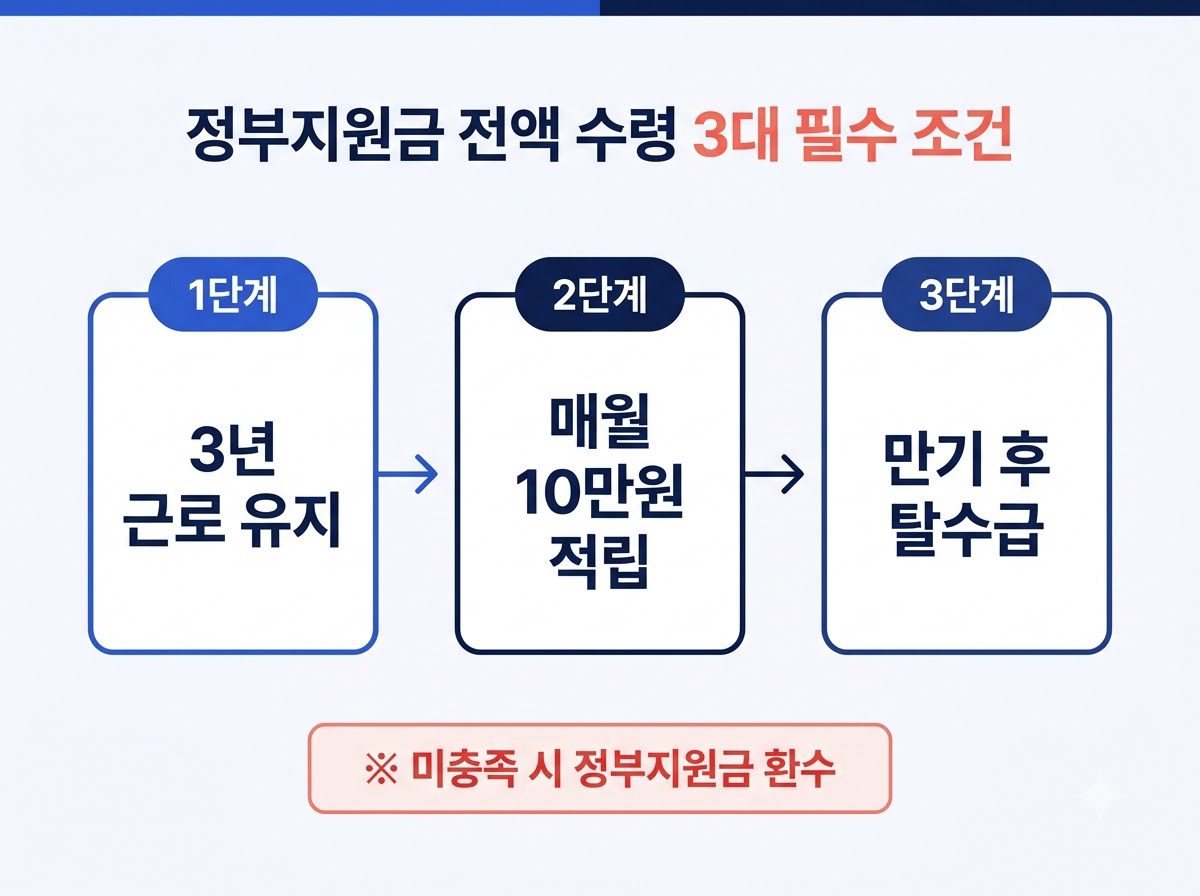
희망저축계좌1은 단순히 저축을 유지하는 것만으로는 정부 지원금 전액을 수령할 수 없습니다. 적립금 혜택을 온전히 받기 위해서는 다음 조건을 반드시 충족해야 합니다.
- 3년간 지속적인 근로활동 유지: 가입 기간 36개월 동안 공백 없이 근로 및 사업활동을 지속해야 합니다.
- 매월 10만 원 이상 본인 적립: 매월 지정된 납입 마감일(전월 23일~현월 22일) 이전 입금을 완료해야 합니다.
- 만기 후 유예기간 내 탈수급: 3년 만기 후 유예기간(6개월) 이내에 생계·의료급여 수급 가구에서 벗어나야(종전 생계·의료 수급 자격 해지) 적립된 근로소득장려금 1,080만 원 전체가 지급됩니다.
3년 이내 근로활동이 중단되거나, 본인 적립금을 연속하여 납입하지 않거나, 만기 후 탈수급 조건을 충족하지 못하는 경우 중도해지 처리됩니다. 중도해지 시에는 정부지원금(근로소득장려금)은 전액 국고 환수되며, 본인이 납입한 원금과 약정 이자만 지급됩니다.
4. 2026년 차수별 신청 일정 및 접수 방법
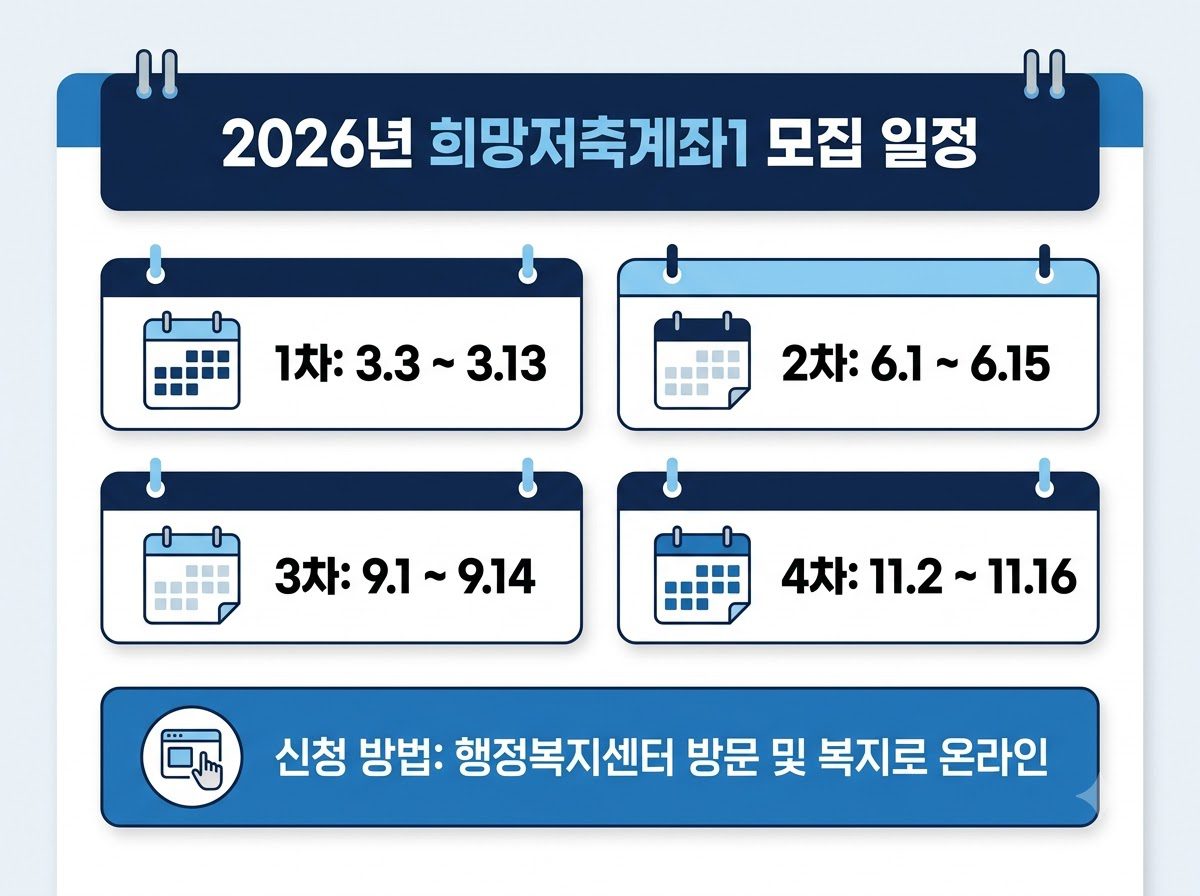
2026년 희망저축계좌1 모집은 연간 총 4차례에 걸쳐 분할 진행됩니다. 정해진 모집 기간 외에는 신청 접수가 불가능하므로 일정을 미리 파악해 두어야 합니다.
| 신청 차수 | 2026년 접수 기간 | 신청 채널 |
|---|---|---|
| 1차 | 2026. 3. 3. (화) ~ 3. 13. (금) | 읍·면·동 행정복지센터 방문 접수 |
| 2차 | 2026. 6. 1. (월) ~ 6. 15. (월) | 방문 접수 및 복지로 온라인 |
| 3차 | 2026. 9. 1. (화) ~ 9. 14. (월) | 방문 접수 및 복지로 온라인 |
| 4차 | 2026. 11. 2. (월) ~ 11. 16. (월) | 방문 접수 및 복지로 온라인 |
신청 방법 및 구비 서류
주소지 관할 읍·면·동 행정복지센터(주민센터)에 직접 방문하여 신청하거나, 온라인 복지로(www.bokjiro.go.kr) 웹사이트를 통해 신청할 수 있습니다.
- 필수 구비 서류: 신분증, 자산형성지원사업 가입 신청서, 근로활동 및 소득증빙 서류(재직증명서, 근로계약서, 급여통장 사본, 사업자등록증 등)
5. 자주 묻는 질문 (FAQ)
가장 큰 차이는 지원 대상과 매칭 금액입니다. 희망저축계좌1은 생계·의료급여 수급 가구가 대상이며 월 30만 원(3년 1,080만 원)을 지원합니다. 반면 희망저축계좌2는 주거·교육급여 수급가구 및 차상위계층이 대상이며, 가입 연차별로 차등 매칭(월 10만~30만 원)을 지원합니다.
네, 가능합니다. 실직, 질병, 사고 등 부득이한 사유가 발생한 경우 3년 가입 기간 중 최대 6개월간 적립 중지를 신청할 수 있습니다. 군입대, 임신·출산, 육아휴직의 경우에는 최대 2년까지 적립 중지가 가능합니다.
네. 희망저축계좌1의 핵심 취지는 탈수급 촉진이므로, 3년 만기 후 유예기간(6개월) 내 생계·의료 수급을 벗어나지 못하면 근로소득장려금은 지급되지 않고 본인 적립금과 이자만 돌려받게 됩니다.
6. 최종 신청 전 확인사항 및 결론
희망저축계좌1은 저소득 근로 수급가구가 자립에 필요한 상당한 규모의 초기 자금을 마련할 수 있도록 지원하는 최고의 정부 지원 정책입니다. 다만, 3년간의 근로 유지 및 만기 시 탈수급 요건이 필수적이므로 신청 전 본인의 가구 소득구조 및 근속 가능 여부를 사전에 면밀히 검토해 보는 것을 권장합니다.
본인 가구가 소득인정액 기준 중위소득 40% 이하 및 근로소득 요건에 부합하는지 여부는 보건복지부 자산형성포털 또는 관할 주민센터를 통해 사전에 정확히 조회할 수 있습니다.
- 보건복지부 자산형성지원사업 공식 안내 (mohw.go.kr)
- 복지로 복지서비스 상세 안내 (bokjiro.go.kr)
- 한국자활복지개발원 자산형성포털 안내
정보 확인 기준일: 2026년 9월 20일 (최신 개편 및 차수별 고시 반영)