📋 목차
옛날에 만들어 둔 청약통장, 어떻게 하고 계세요? 청약예금 종합저축 전환은 국토교통부가 9월 23일 기한을 1년 연장하면서 다시 관심이 커졌어요. 오늘(10월 27일) 기준으로 기한까지 338일이 남았습니다. 서두를 필요는 없지만, 바꾸면 되돌릴 수 없는 선택이라 미리 따져 보는 게 좋아요.
① 청약예금 종합저축 전환 대상과 기한
전환 제도는 특정 유형의 주택에만 청약할 수 있던 청약예금·청약부금·청약저축을, 국민주택과 민영주택 모두에 청약할 수 있는 주택청약종합저축으로 바꿔 주는 제도예요. 2024년 10월부터 시행됐고, 기한이 이번에 2027년 9월 30일로 늘었습니다.
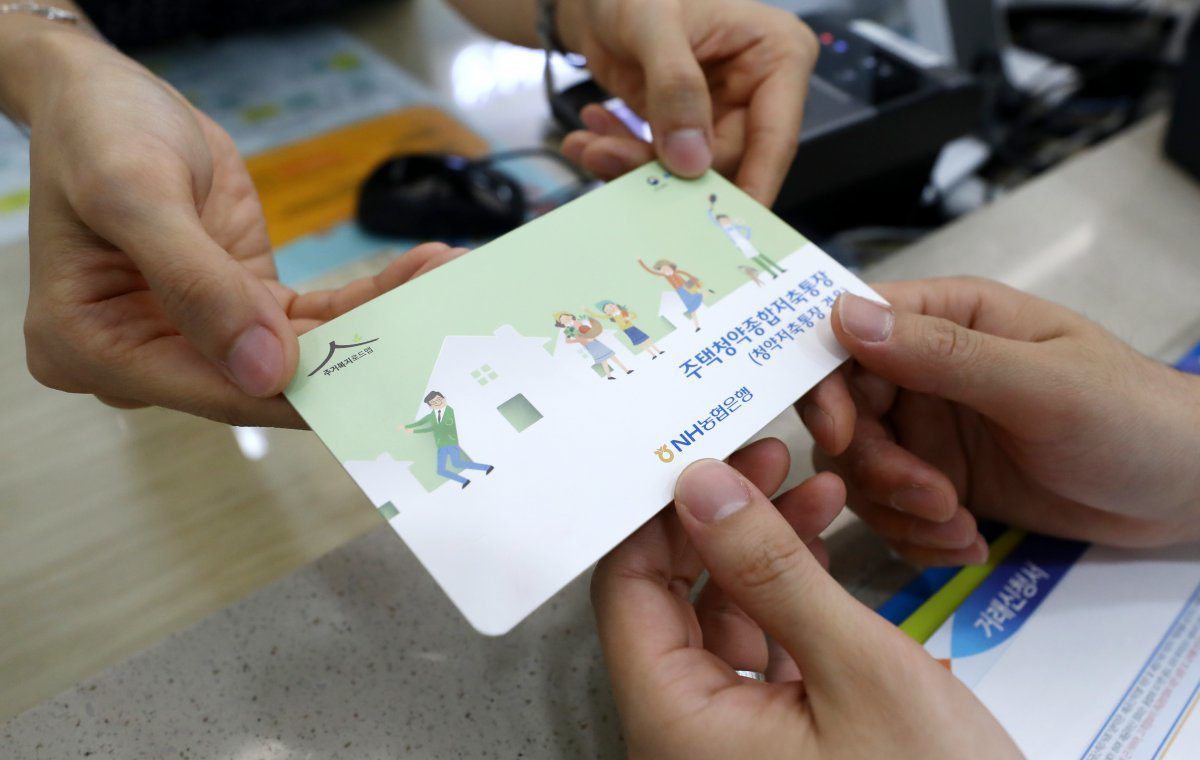
통장 전환은 가입 은행 창구나 앱에서 신청해요.
옛 통장마다 청약할 수 있는 집이 달랐어요. 청약예금은 민영주택, 청약부금은 전용 85㎡ 이하 민영주택, 청약저축은 국민주택에만 넣을 수 있었습니다.
다른 저축 상품과 금리를 같이 비교하고 싶다면 2026 예적금 이자 많이 주는 은행 순위도 함께 살펴보세요.
② 청약예금 종합저축 전환 후 연 3.1% 금리, 언제부터?
주택청약종합저축은 가입기간에 따라 연 2.3~3.1% 금리가 적용되고, 가입기간이 2년 이상이면 최고금리인 연 3.1%를 받습니다.
예전에는 전환한 뒤 종합저축 가입기간만 따져서, 2년이 지나야 3.1%를 받았어요. 국토교통부는 이번에 종전 통장의 가입기간도 인정해서 전환 즉시 연 3.1%를 적용하겠다고 밝혔습니다. 예를 들어 10년 전에 만든 청약예금이라면 바꾸는 날부터 3.1%가 붙는 셈이에요.
이 금리 혜택은 관련 고시를 개정해서 적용하는 방식이에요. 국토부 발표 당시 고시 개정은 다음 달 예정이었으니, 신청 전에 은행에 적용 시점을 한 번 물어보세요. 전환 전 기간의 이자를 새 금리로 소급해 다시 계산해 주는 것도 아니에요.
참고로 토스뱅크 안내에는 기존 청약예금·청약부금 금리가 연 1.8~2.4% 수준이라고 나와 있어요. 금리만 보면 전환이 유리한 쪽이 많은 셈이죠.
③ 통장별 실적 인정 범위: 이어지는 것과 새로 쌓이는 것
전환한다고 실적이 전부 사라지진 않아요. 기준은 간단합니다. 원래 청약할 수 있던 주택 유형의 실적은 그대로 이어지고, 전환으로 새로 청약할 수 있게 된 유형의 실적은 전환일부터 쌓여요.
| 옛 통장 | 그대로 이어지는 실적 | 전환일부터 새로 쌓이는 실적 |
|---|---|---|
| 청약예금·부금 | 민영주택 청약용 가입기간·예치금 | 국민주택 청약용 납입 횟수·금액 |
| 청약저축 | 국민주택 청약용 납입 횟수·가입기간 | 민영주택 청약용 가입기간 (기존 원금은 예치금으로 인정) |
그래서 어떤 집에 청약할지가 먼저예요. 민영주택만 노리는 청약예금 가입자라면 얻는 건 금리 정도고, 공공분양까지 넓히고 싶은 분이라면 전환 이유가 더 분명해집니다.
④ 전환하면 되돌릴 수 없어요: 보류하는 게 나은 경우
청약하려는 단지가 정해져 있다면 모집공고를 먼저 확인하세요.
청약예금·청약부금·청약저축은 신규 가입이 중단된 상품이에요. 한 번 바꾸면 예전 통장으로 돌아갈 수 없습니다.
전환을 보류하는 게 나을 수 있는 경우
- 이미 청약하려는 단지가 정해져 있고, 지금 통장으로 충분히 청약할 수 있을 때
- 민영주택만 노리고 있어서 청약 범위를 넓힐 필요가 없을 때
- 2000년 3월 26일 이전에 가입한 통장을 가족에게 명의 변경하려는 계획이 있을 때 (토스뱅크 안내 기준)
청약 자격은 대체로 입주자모집공고일 당시의 통장 상태를 기준으로 봐요. 청약을 넣을 단지가 있다면 통장부터 바꾸지 말고 모집공고의 자격 기준을 먼저 확인하세요.
주택 자금 쪽 제도가 궁금하다면 보금자리론 결혼 페널티 해소 글도 참고해 보세요.
⑤ 청약예금 종합저축 전환 방법 5단계
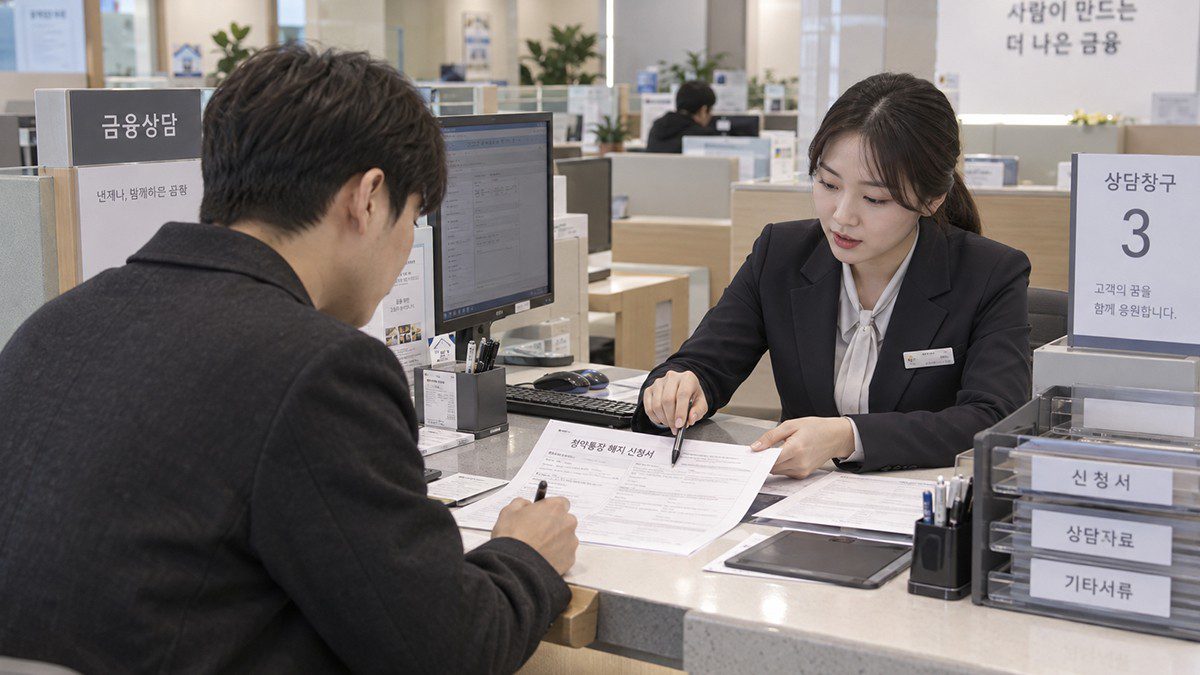
헷갈리면 가입 은행에 내 통장의 인정 기준을 먼저 물어보세요.
전환 순서
- 은행 앱이나 청약홈에서 내 통장 종류, 가입일, 납입 횟수와 금액을 확인해요.
- 앞으로 청약하고 싶은 주택(민영·국민)을 정해요.
- 종전 통장에 가입한 은행의 영업점이나 모바일 앱에서 전환을 신청해요.
- 청약예금·부금 가입자는 수탁은행 9곳 중에서 은행을 골라 전환할 수도 있어요. (경남·KB국민·IBK기업·NH농협·BNK부산·신한·우리·하나·iM뱅크)
- 전환 후 인정되는 실적과 금리 적용 시점을 통장 내역에서 다시 확인해요.
청약저축을 다른 은행으로 옮기며 전환할 수 있는지는 방식이 다를 수 있어서, 양쪽 은행에 먼저 확인하는 걸 권해요.
⑥ 소득공제와 디딤돌 우대금리, 전환 후 챙길 혜택
전환 뒤에는 납입 계획도 함께 세워 보세요.
총급여 7,000만원 이하 무주택 세대주(또는 세대주의 배우자)라면 연 납입액 300만원까지 40% 소득공제를 받아요. 최대 120만원이 소득에서 빠집니다. 다만 공제 대상은 전환 후 새로 납입한 금액이고, 옮겨 온 기존 잔액은 포함되지 않아요. 은행에 무주택확인서를 내야 합니다.
내집마련 디딤돌대출을 쓸 계획이라면 우대금리도 있어요. 통장 가입기간과 납입 횟수에 따라 적용되고, 전환한 통장도 기존 납입 기간과 회차를 포함해 계산합니다. 대출 조건은 2026 디딤돌·버팀목 대출 조건에서 같이 확인해 보세요.
⑦ 자주 묻는 질문 ❓
💰 돈되는 글 더보기
※ 2026년 10월 27일 기준 정보예요. 출처: 국토교통부 보도(정책브리핑, 9월 23일), 연합뉴스, 머니투데이, 토스뱅크 청약통장 전환 안내. 세부 인정 기준과 금리 적용 시점은 청약홈과 가입 은행에서 꼭 확인하세요.